依然“闭眼存、稳稳赚”的五年期大额存单,如今在银行渠说念几近绝迹。记者拜访发现,工商银行、农业银行、中国银行、设立银行、交通银行及邮储六大国有银行均已停售五年期大额存单;招商银行、光大银行等股份制银行也纷繁减弱永恒入款业务,以致就连三年期家具也变得稀缺。当高息永恒入款成为昔日式,老匹夫手里的闲钱,还能放哪儿?
一单难求
大额存单曾是银行揽储的利器,如今却一单难求。
记者拜访发现,面前,各大银行均已无五年期大额存单在售,以致三年期大额存单在部分银行亦然“一单难求”。
以招商银看旧例,现在该行已无在售的三年期大额存单。招商银行客服东说念主员回复称,三年期家具本质名额供应,面前在售大额存单期限最长仅两年,对应利率为1.40%;工商银行三年期大额存单则径直标注售罄,就连起存金额100万元、利率同为1.55%的存单也无剩余额度可认购。
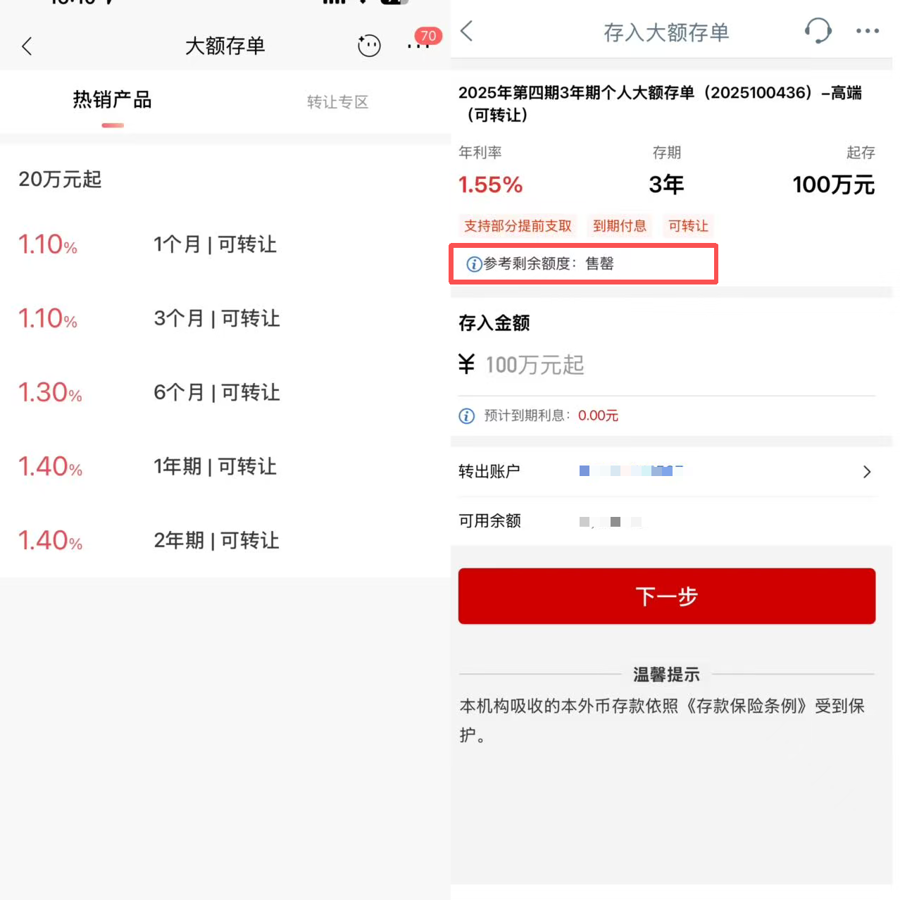
招商银行(左)已无三年期大额存单,工商银行(右)三年期大额存单则径直标注售罄。
而况值得小心的是,面前部分大额存单利率已与50元起存的日常定存出入无几。
有业内东说念主士指出,六大国有银行下架五年期大额存单,其中枢动因在于应答握续收窄的净息差压力。
银行的中枢得益逻辑之一是低买高卖,以低利率招揽入款,再以高利率把钱贷出去。如今,在贷款利率下行的配景下,银行资产端收益承压。因此,主动压降此类永恒限、高成本的欠债,是银行优化欠债结构、默契盈利智商并处治未来利率风险的势必选拔。
此外,计谋层面也在疏导资金从过度储蓄转向耗尽与投资,进一步加快了永恒入款家具的落潮。
钱该放哪儿?
面临入款“短期化”、利率握续走低的新常态,储户该怎样收拾手中的闲钱?
刚直证券首席经济学家燕翔以为,在低利率环境下,投资者不错存眷多元化或低波动性债券类资产;提高股票等权利资产配置比例,要点可存眷高成长后劲的行业公司以及具有默契且较高股息收益的红利资产;还不错存眷房地产、黄金等其他大类资产。
比如,短期要用的钱,优先探讨流动性强、风险低的家具。货币基金7日年化收益率多量在1.1%到1.4%之间,支撑T+0赎回,是理念念的现款处治用具。此外,部分城商行、民营银行推出的1年期以内定存,利率略高于国有大行,也相宜保守型投资者。
5年内暂时无谓的钱,单靠入款已难获理念念文告。不错国债、入款等肃穆资产打底,搭配中低风险深化家具。举例,2025年11月刊行的3年期储蓄国债利率为1.63%;银行深化子公司和公募基金推出的中低风险家具,年化收益多量在2.5%到3.5%之间,在可控风险下争取更高收益。
永恒不动的钱,如待业金、解说金,提倡拉永恒期、多元配置。一方面,可配置增额终生寿险等永恒储蓄型保障,虽预定利率已下调至2.0%到2.5%,但具备复利增长和法律保障上风;另一方面,可每月定投沪深300、中证红利等宽基指数基金,有望在5到10年周期内跑赢入款收益。
此外,还有个东说念主待业金账户这一计谋行运用具。每年1.2万元税优额度,一样专属高利率储蓄、深化或基金家具,既能节税,又能培植永恒文告。
个东说念主待业金轨制于今已落地三年整,万得数据涌现,适度三季度末,个东说念主待业金Y份额基金(专为个东说念主待业金账户投资而单独扶持的基金份额)系数处治畛域151.11亿元,较2024年底增长65%。功绩推崇方面,在首批40只Y份额基金中,多只家具自成立以来的文告率达到20%以上。
业内东说念主士指出,税收优惠、低费率、永恒阻塞运作这三重上风,让个东说念主待业金账户,成为日常东说念主参与成本商场、积蓄养老金钱的最优进口之一。
总之,低利率时间,把钱全存银行的作念法需要更新了。多元化世界杯体育,才是新常态下的深化要道词。